
Comme chaque année, le barème de l’impôt sur le revenu est indexé sur l’inflation. En 2027, ce barème pourrait donc être revalorisé de 2,1 %. Pour les contribuables en France, ce changement n’est évidemment pas sans conséquences sur la facture fiscale.
C’est dans le cadre du projet de loi de finances pour 2027 présenté le 1er octobre que cette revalorisation des tranches a été annoncée. Pour le chiffre de 2,1 %, celui-ci correspond à la prévision d’évolution des prix hors tabac retenue pour 2026. Il est utile de préciser que le dispositif doit encore être examiné par le Parlement, ce qui signifie que les montants définitifs peuvent encore changer.
Bien évidemment, le principe reste celui d’un impôt progressif. Les taux de 0 %, 11 %, 30 %, 41 % et 45 % ne s’appliquent pas à l’ensemble du revenu, mais uniquement à la fraction qui se situe dans chaque tranche.
Les nouveaux seuils du barème de l’impôt sur le revenu
Avec la revalorisation de 2027, la première tranche resterait exonérée jusqu’à 11 844 euros de revenu net imposable, contre 11 600 euros avec le barème actuel. La tranche taxée à 11 % commencerait à 11 845 euros et s’étendrait jusqu’à 30 200 euros, contre 29 579 euros actuellement. La tranche à 30 % irait ensuite de 30 201 à 86 353 euros, alors qu’elle s’arrête aujourd’hui à 84 577 euros. Enfin, pour la tranche à 41 %, le seuil supérieur passerait de 181 917 à 185 737 euros. Au-delà de ce montant, le taux de 45 % continuerait de s’appliquer.
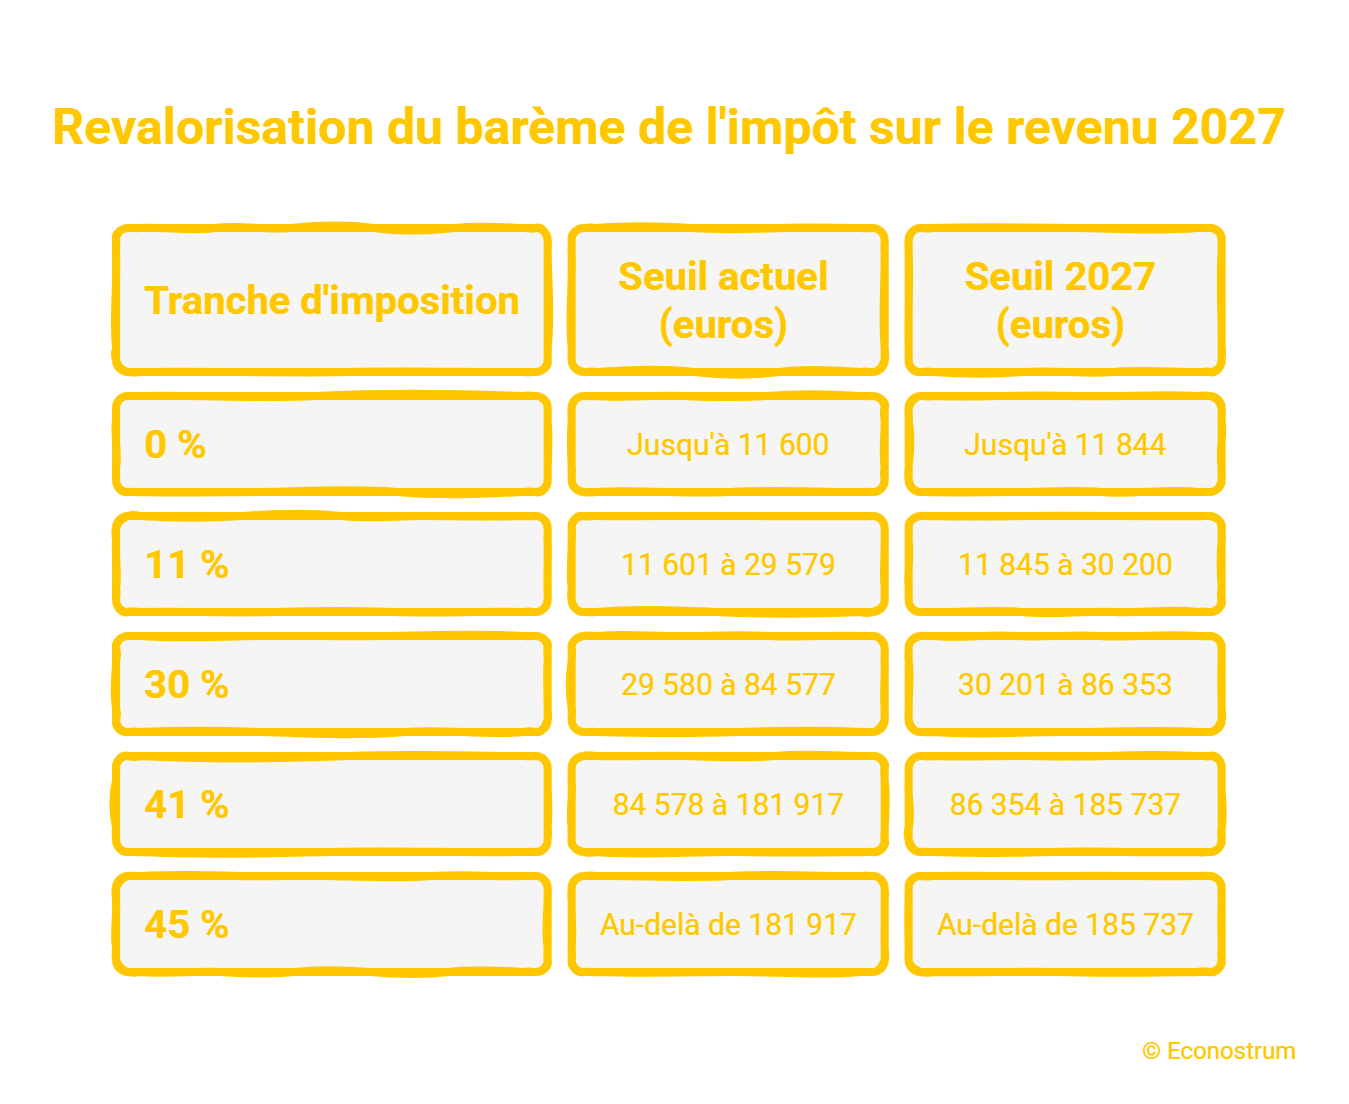
Avec cette revalorisation du barème, l’objectif principal est de permettre aux salariés dont le salaire est indexé sur l’inflation de ne pas payer davantage d’impôts en 2027. Point important, l’effet ne sera évidemment pas le même pour tous. Concrètement, un contribuable dont le revenu augmente au même rythme que les prix devrait principalement bénéficier d’une neutralisation de cet effet. Celui dont les revenus restent stables ou progressent moins vite que l’inflation pourrait, lui, voir son impôt diminuer.
Une économie qui dépendra de chaque foyer
Une simulation publiée par BFM Business illustre l’ordre de grandeur. Un salarié célibataire sans enfant touchant 2 300 euros nets par mois, soit environ 27 600 euros de revenu net imposable sur l’année, verrait son impôt passer de 1 218 euros à 1 160 euros après décote. Ce chiffre ne peut pas être généralisé à toutes les personnes gagnant 2 300 euros par mois. L’impôt dépend de nombreux paramètres : composition du foyer, nombre de parts fiscales, revenus du ménage, charges déductibles, réductions et crédits d’impôt.
Le calendrier compte également. Le barème revalorisé en 2027 concernera les revenus perçus en 2026, qui seront déclarés en 2027. Le montant réellement dû ne pourra donc être connu qu’au moment du calcul de l’impôt. Le projet de loi de finances doit encore suivre son parcours parlementaire. Les seuils de 11 844, 30 200, 86 353 et 185 737 euros constituent donc, à ce stade, les montants prévus par le gouvernement et non encore les seuils définitifs.
